Spin-Offs: Das attraktivere IPO
Warum IPOs underperformen und Spin-Offs outperformen
Veröffentlicht amLesezeit 9 Minuten
Die Welle an IPOs (Initial Public Offering) ist historisch. Nach SpaceX bereitet sich eine Reihe weiterer privater Unternehmen wie die Modellentwickler Künstlicher Intelligenz (KI) Anthropic und OpenAI darauf vor, an die Börse zu gehen. Der KI-Hype scheint grenzenlos und Anleger fiebern der Chance entgegen, endlich Aktien der grössten Namen der Branche zu erwerben. Doch die Geschichte mahnt zur Vorsicht, denn IPOs sind in den Jahren nach ihrem Börsengang meist ein enttäuschendes Unterfangen. Spin-Offs bilden das Gegenstück: Anders als bei einem IPO werden die Aktien nicht an neue Anleger verkauft, sondern den bestehenden Aktionären des Mutterkonzerns in der Regel unentgeltlich als Sachdividende zugeteilt. Da diese die neuen Aktien häufig nicht besitzen wollen oder dürfen, entsteht ein Verkaufsdruck, der zu Fehlbewertungen führen kann. Spin-Offs sind nicht glamourös, sondern «underresearched», «underowned» und «undervalued» – und gerade deshalb bieten sie Chancen für langfristig orientierte Anleger.
SpaceX, Anthropic und OpenAI stehen sinnbildlich für die neue IPO-Euphorie. SpaceX wurde nach seinem Börsengang im Juni mit rund 2 Billionen US-Dollar bewertet. Für Anthropic wird bei einem möglichen Börsengang in den kommenden Wochen eine Bewertung von bis zu 2 Billionen US-Dollar erwartet. OpenAI erwägt derweil eine private Kapitalaufnahme auf Basis einer Bewertung von rund 1.2 Billionen US-Dollar, bevor für 2027 ein Börsengang ins Auge gefasst wird. Zusammengenommen könnten die drei Unternehmen damit auf einen Gesamtwert von mehr als 5 Billionen US-Dollar kommen.
Das ist eine bemerkenswerte Grössenordnung: Gemäss Financial Times gingen zwischen 1980 und 2025 insgesamt 3.365 Technologieunternehmen an die Börse. Zusammengenommen waren sie zum Zeitpunkt ihres Börsenstarts rund 4.1 Billionen US-Dollar wert. Die heutige IPO-Welle konzentriert sich damit auf einige wenige Unternehmen, deren erwartete Börsenbewertung einem erheblichen Teil der gesamten, kumulierten Marktkapitalisierung aller vergangenen Tech-IPOs entspricht (siehe Grafik unten).
Quelle: Financial Times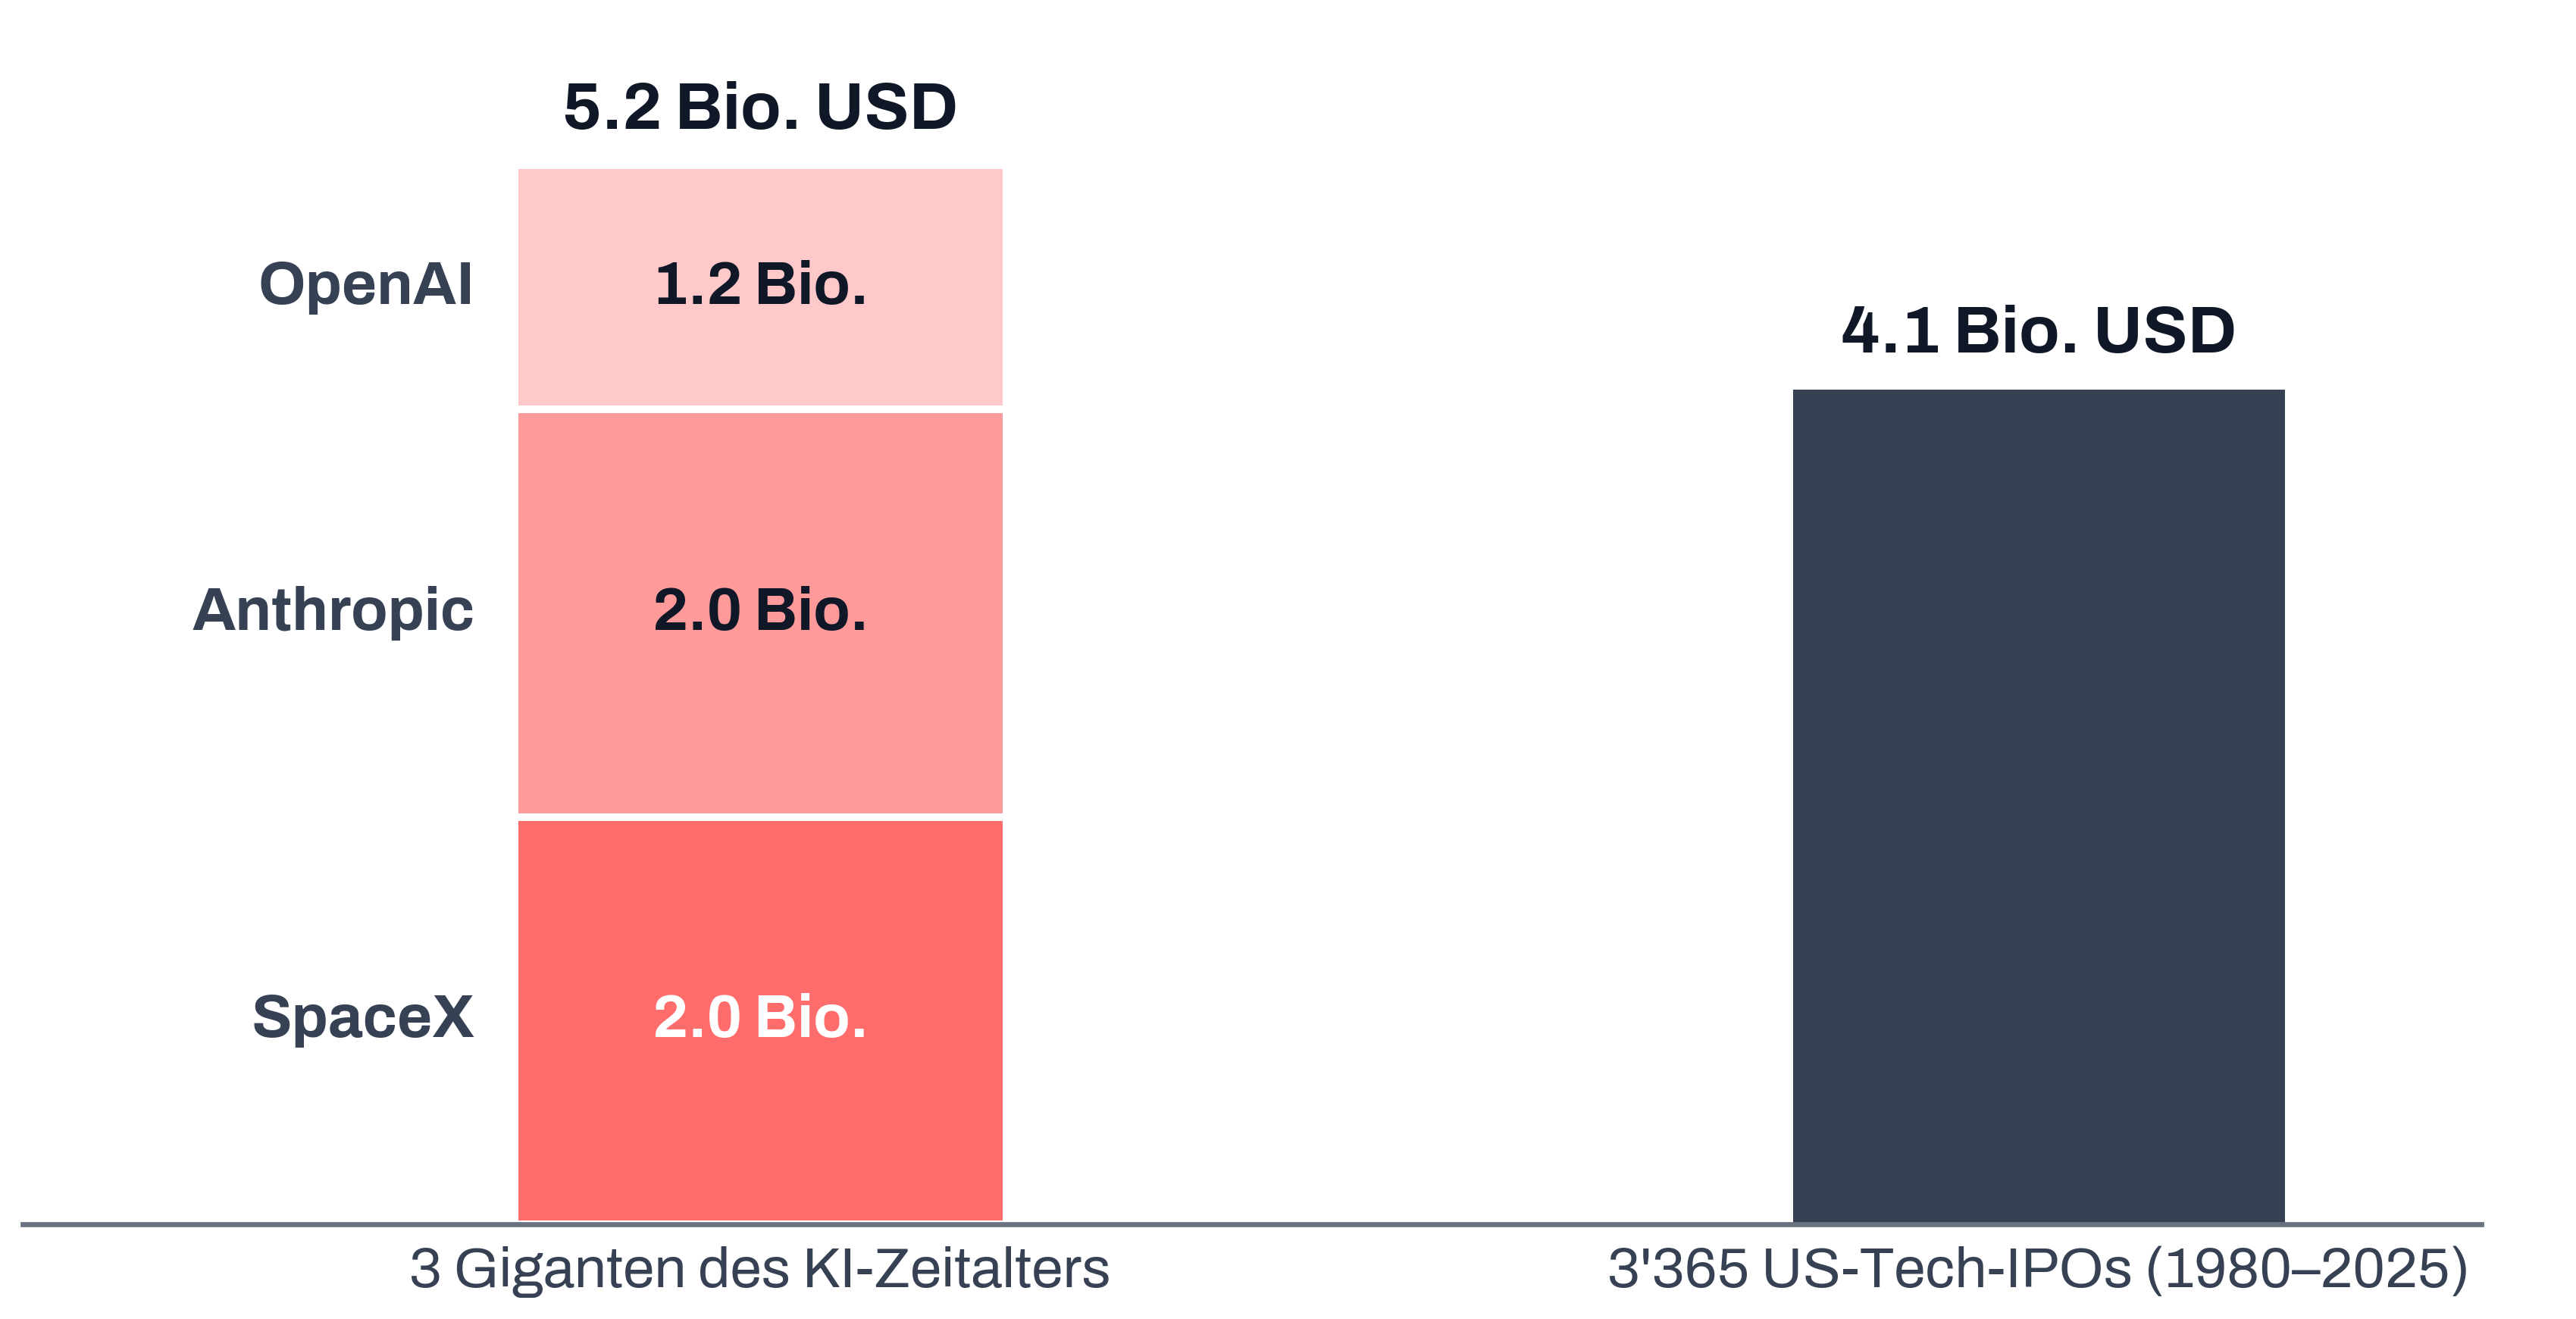
Auch das Volumen der Neuemissionen steigt deutlich. Im ersten Halbjahr 2026 wurden nach den vorliegenden Daten der SEC bereits rund 137 Milliarden US-Dollar durch Börsengänge aufgenommen. Damit könnte 2026 den bisherigen Rekord von 156 Milliarden US-Dollar aus dem Jahr 2021 deutlich übertreffen.
Die aktuelle IPO-Welle ist damit nicht nur ein Zeichen hoher Nachfrage. Sie bedeutet auch eine erhebliche Zunahme des Aktienangebots. Und genau hier liegt ein strukturell wichtiger Unterschied zu Spin-Offs.
IPOs: Unternehmen gehen an die Börse, wenn der Markt bereit ist, sie zu kaufen
Ein IPO ist im Kern ein Verkaufsprozess. Der Begriff «Initial Public Offering» (IPO) bezeichnet den erstmaligen Börsengang eines privaten Unternehmens. Für ein junges Unternehmen ist der Schritt an die Börse ein bedeutender Meilenstein: Es öffnet seine Eigentümerstruktur einem breiten Anlegerkreis und nimmt dabei zugleich neues Kapital auf. Ein Unternehmen beziehungsweise seine bisherigen Eigentümer versuchen, neue Investoren davon zu überzeugen, Aktien zu einem möglichst attraktiven (sprich hohen) Preis zu erwerben. Das ist für das Unternehmen zunächst vorteilhaft: Eine überzeugende Equity Story, ein günstiges Marktumfeld und hohe Investorennachfrage können zu einer hohen Bewertung und gegebenenfalls zu erheblichen Kapitalzuflüssen führen.
Wenn eine Branche besonders attraktiv erscheint, steigen typischerweise die Investitionen und die Zahl der Unternehmen, die an den Kapitalmarkt drängen. Dadurch nimmt gleichzeitig der Wettbewerb um Kapital zu. Die aktuelle Entwicklung im Technologiesektor ist dafür ein gutes Beispiel. Die grossen Technologiekonzerne Microsoft, Amazon, Alphabet, Meta und Oracle investieren enorme Summen in die KI-Infrastruktur. Gleichzeitig kommen neue Unternehmen wie OpenAI und Anthropic an den Kapitalmarkt.
Hinzu kommt ein weiterer struktureller Faktor: Seit der globalen Finanzkrise haben US-Unternehmen die Zahl ihrer ausstehenden Aktien durch umfangreiche Aktienrückkäufe reduziert. Unterstützt wurde diese Entwicklung durch niedrige Finanzierungskosten und günstige Verschuldungsmöglichkeiten. Die Verringerung des Aktienangebots war über viele Jahre ein wichtiger Rückenwind für Bewertungen und Aktienrenditen.
Dieser Rückenwind könnte sich nun abschwächen. Der massive KI-Ausbau bindet zunehmend den freien Cashflow der grossen Technologiekonzerne. Alphabet und Meta haben zuletzt sogar Sekundärplatzierungen durchgeführt, um ihre Finanzierungskapazität für den Wettbewerb um KI-Investitionen zu stärken.
Gleichzeitig bringt die IPO-Welle zusätzliche Aktien auf den Markt. J.P. Morgan erwartet, dass die Nettoemission von US-Aktien 2027 bis zu 1.2 Billionen US-Dollar erreichen könnte – den stärksten Anstieg des Netto-Aktienangebots seit 1999 (siehe Grafik unten). Dieses zusätzliche Angebot trifft auf einen US-Aktienmarkt, bei dem private Haushalte bereits einen historisch hohen Anteil ihres Vermögens in Aktien halten.
Quelle: JPMorgan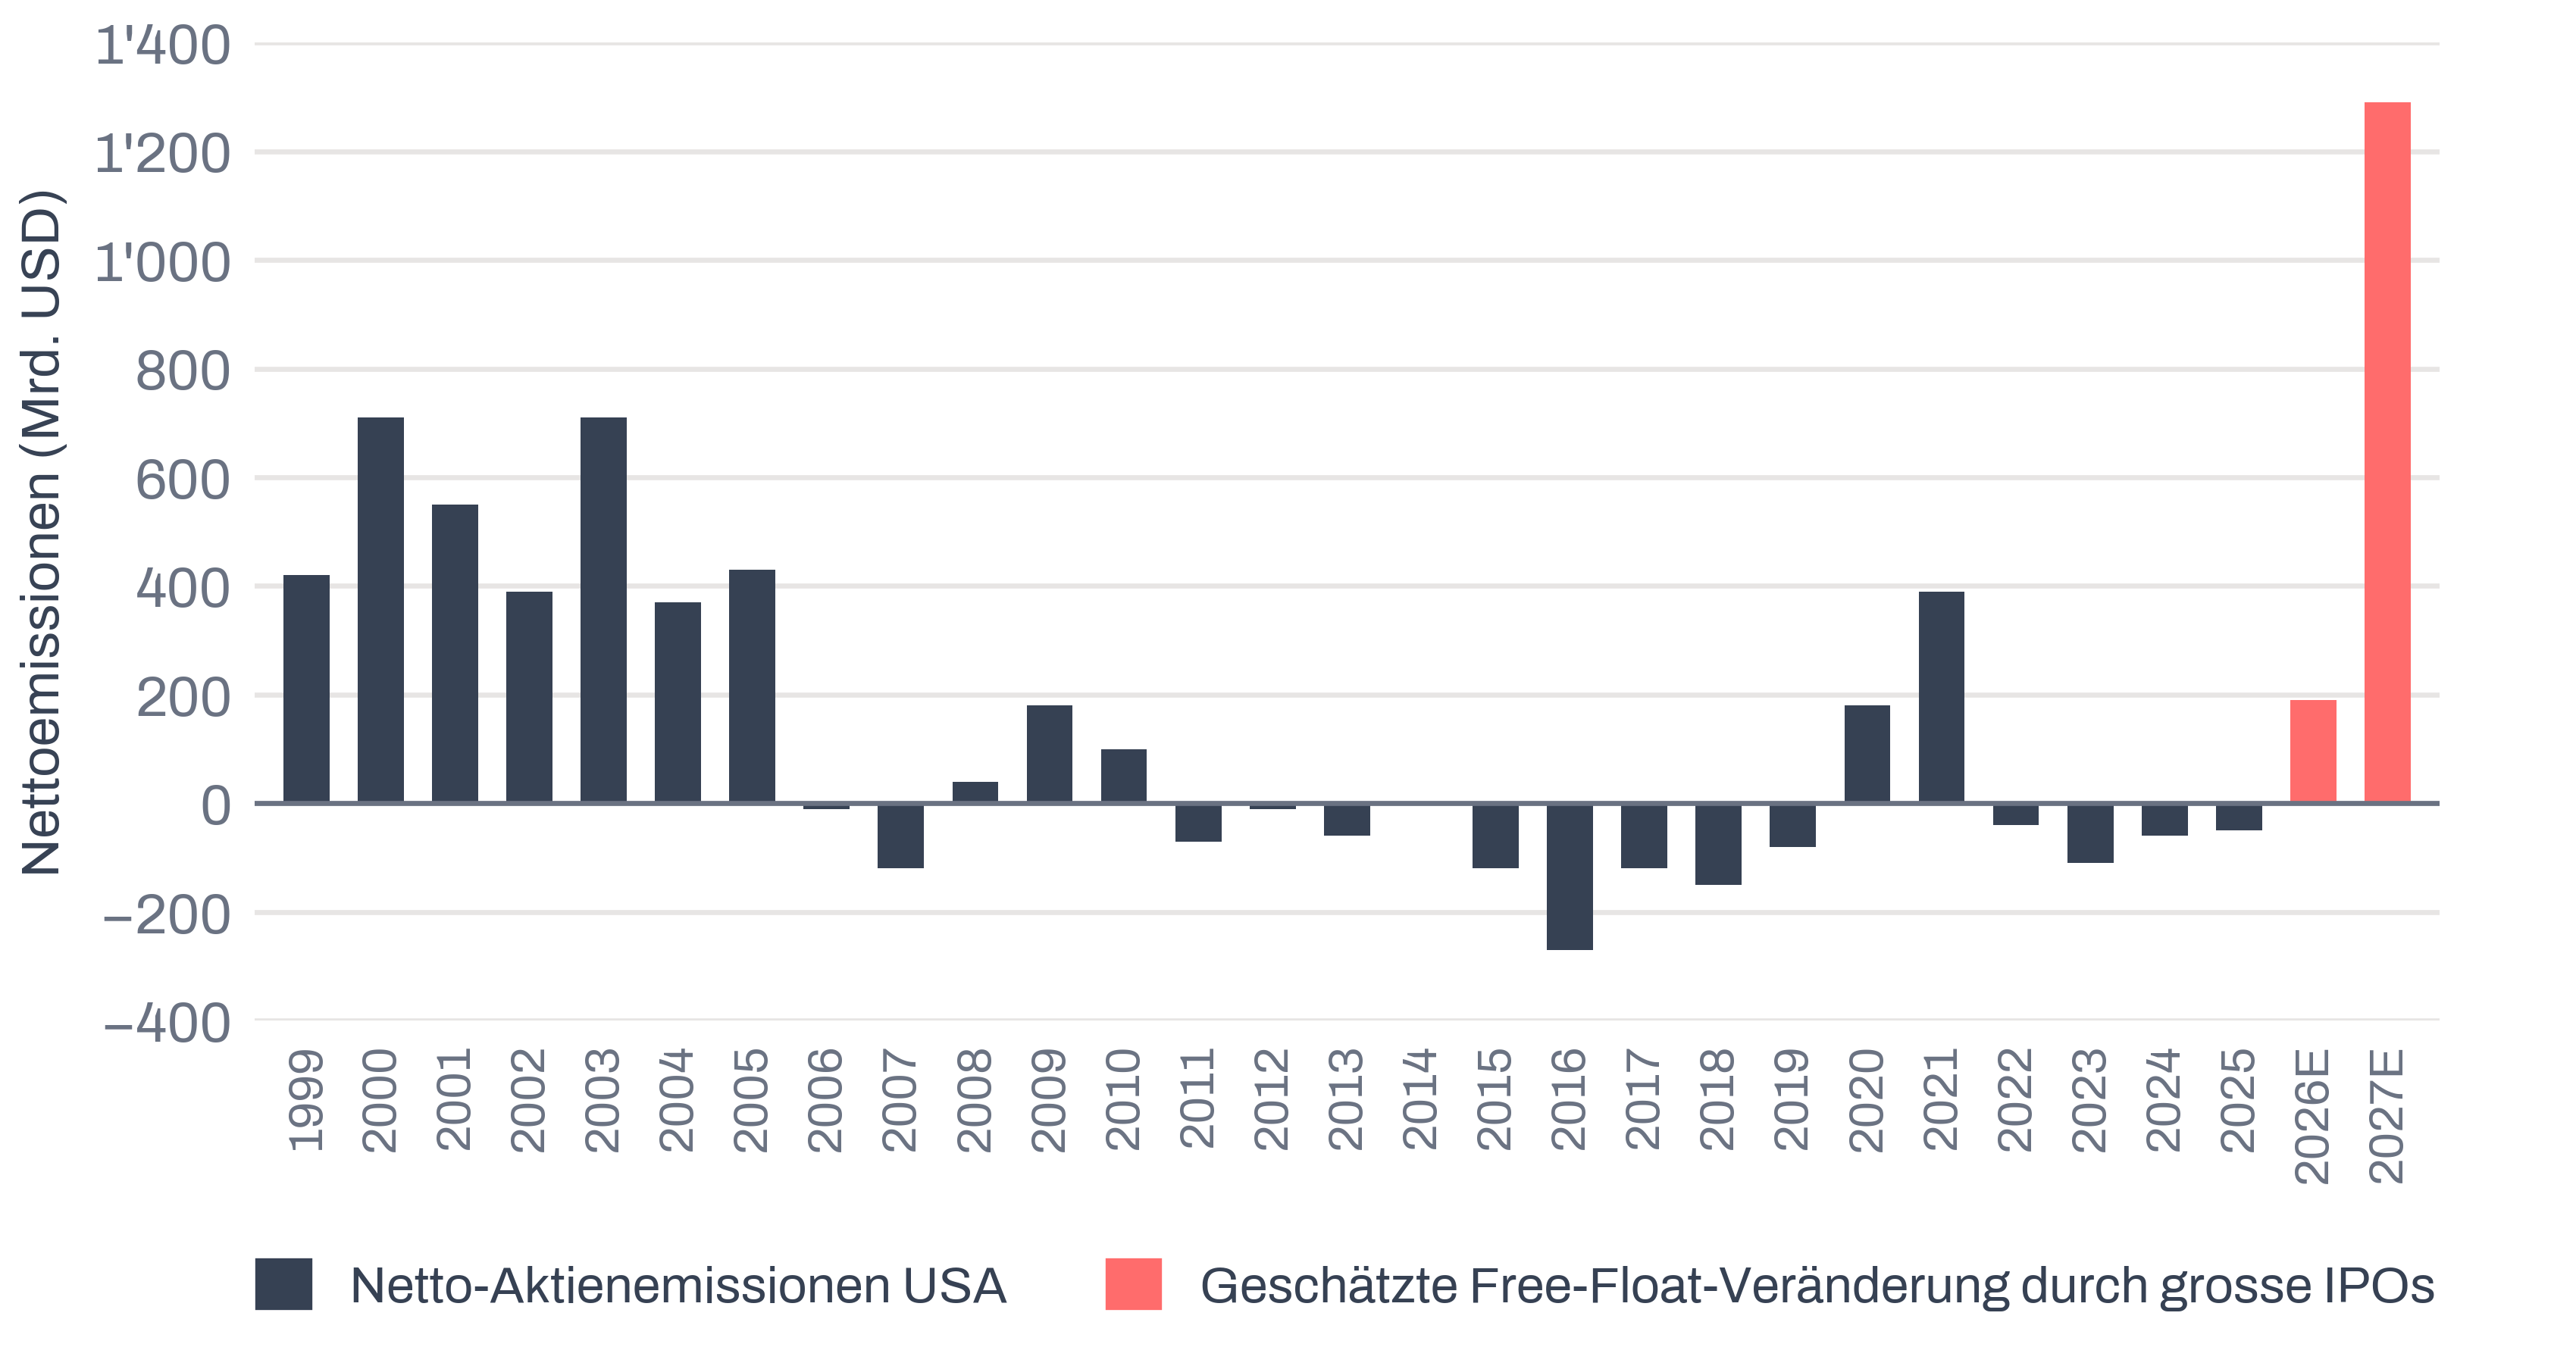
Das IPO-Fenster öffnet sich also gerade weit. Genau deshalb könnten zahlreiche Unternehmen versuchen, es zu nutzen. Investmentbanken haben dabei einen offensichtlichen Anreiz, möglichst viele Unternehmen an die Börse zu bringen. Für private Unternehmen ist die Situation ebenfalls ambivalent: Solange die Bewertungen hoch sind, besteht ein Anreiz, Gewinne aus Papierbewertungen zu realisieren, bevor sich das Marktfenster wieder schliesst.
Was sagt die historische IPO-Performance?
Diese Mechanik hat allerdings eine Kehrseite. Die mediale und marketinggetriebene Dynamik kann beim Börsengang gerade bei jungen Unternehmen zu einem ungünstigen Einstiegszeitpunkt (überhöhte Kurse) führen, durch eine Kombination aus grosser Aufmerksamkeit, hohen Wachstumserwartungen und einer häufig ambitionierten Bewertung.
Heute zielt ein IPO häufig darauf ab, ein Unternehmen zu einer möglichst hohen Bewertung an die Börse zu bringen und damit für die bisherigen Eigentümer möglichst viel Kapital zu generieren. Für Anleger bedeutet dies, dass ein grosser Teil der positiven Erwartungen bereits im Emissionspreis enthalten sein kann und der Einstiegskurs damit von Anfang an eine hohe Hürde für weitere Kursgewinne darstellt.
Die Vermarktung eines IPOs ist naturgemäss darauf ausgerichtet, die Wachstumsperspektiven des Unternehmens hervorzuheben. Hinzu kommen häufig ambitionierte Bewertungen, ein begrenzter Spielraum für einen günstigen Einstieg und potenzieller Verkaufsdruck, wenn Lock-up-Fristen auslaufen. Die Interessenlage ist damit klar: Während Verkäufer und Investmentbanken an einer erfolgreichen Platzierung zu einem möglichst hohen Preis interessiert sind, muss der Anleger darauf achten, dass nach dem Börsengang noch ausreichend Wertsteigerungspotenzial verbleibt.
Die bisherige Erfahrung ist zumindest ernüchternd. Seit dem Jahr 1980 haben IPOs gemäss dem Private Equity-Unternehmen Apollo drei Jahre nach der Erstnotiz mehrheitlich schlechter abgeschnitten als der breite Aktienmarkt (siehe Grafik unten). Quelle: Jay Ritter, Apollo Chief Economist; Hinweis: Renditen von den IPOs von 2023 und 2024 werden bis Dezember 2025 gezeigt.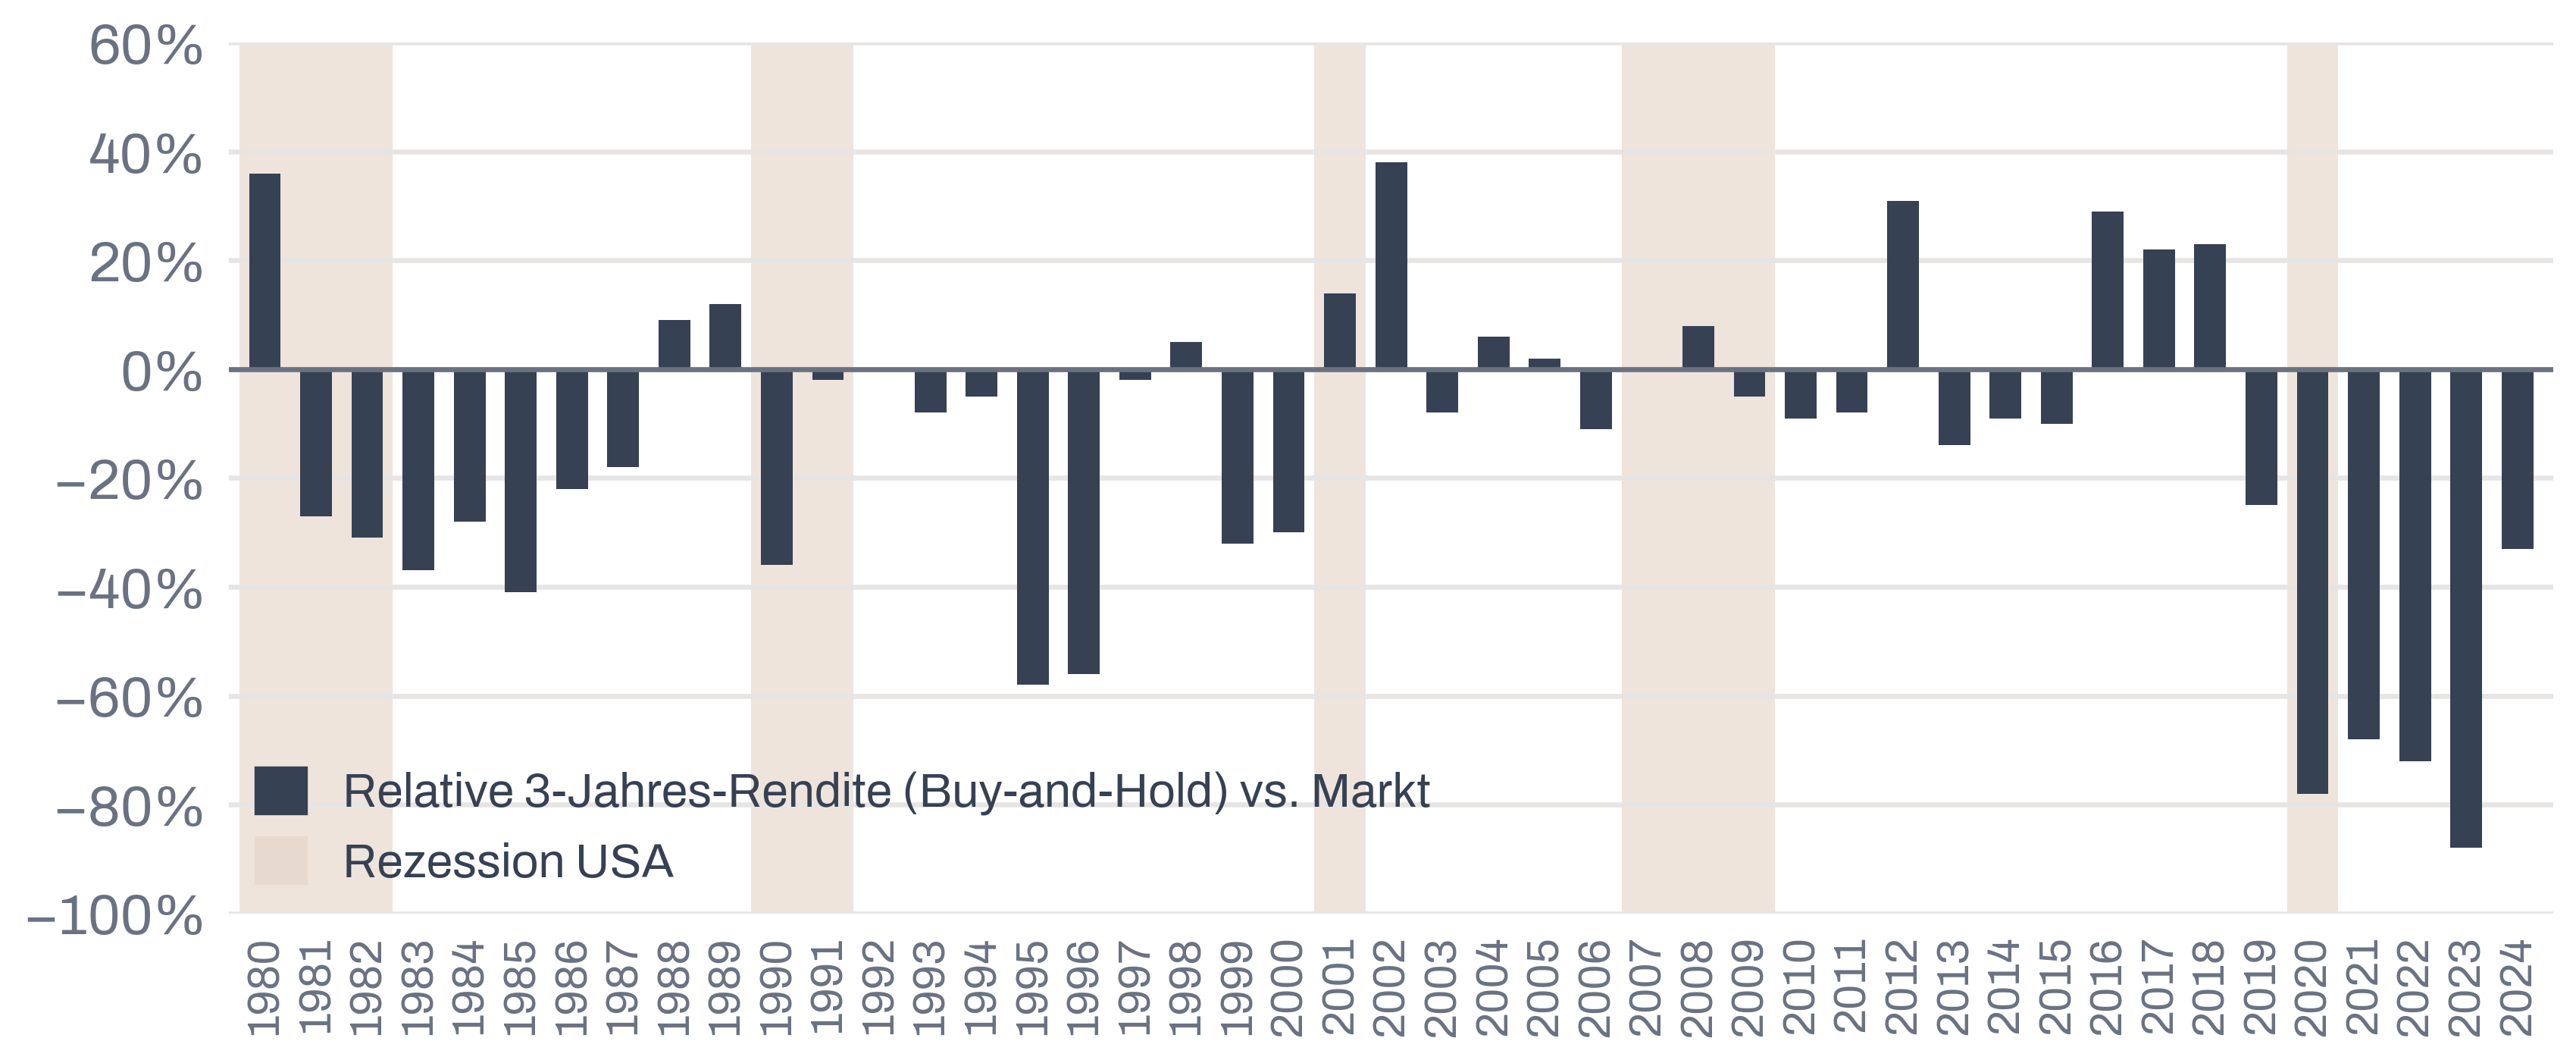
Torsten Sløk, Chief Economist von Apollo, weist zudem auf die markante Underperformance von IPOs seit 2019 hin und nennt als Grund hierfür drei wesentliche Faktoren:
- Überzogene Bewertungen: Die IPO-Welle der Jahre 2020–2021 brachte zahlreiche Unternehmen mit ambitionierten Bewertungsniveaus an die Börse. Nullzinsen, staatliche Konjunkturprogramme und eine spekulativ geprägte Privatanlegernachfrage trieben die Bewertungen nach oben und liessen wenig Raum für weitere Wertsteigerungen nach dem IPO.
- Ein verschärftes Zinsumfeld: Der ab 2022 einsetzende Zinserhöhungszyklus der Fed setzte die Bewertungen unter Druck. Besonders betroffen waren unprofitable Wachstumsunternehmen mit weit in der Zukunft liegenden Gewinnerwartungen, die einen wesentlichen Teil des damaligen IPO-Marktes ausmachten.
- Schwache Unternehmensqualität, hohe Vergleichshürden: Der IPO-Boom brachte vielfach Unternehmen mit fragwürdiger Qualität und unreifen Geschäftsmodellen an die Börse. Gleichzeitig musste sich die um Marktverzerrungen bereinigte IPO-Benchmark an einem Gesamtindex messen lassen, dessen Performance massgeblich von wenigen erfolgreichen Mega-Caps getragen wurde.
Alle drei Faktoren haben auch heute Bestand und daher mahnen die anstehenden Börsengänge zur Vorsicht. Denn ein erfolgreiches IPO und eine erfolgreiche IPO-Investition sind zwei unterschiedliche Dinge. Für das Unternehmen ist ein IPO erfolgreich, wenn es Kapital aufnehmen und eine hohe Bewertung erzielen kann. Für den Erstinvestor muss diese hohe Bewertung jedoch erst durch die zukünftige operative Entwicklung gerechtfertigt werden.
Spin-Offs funktionieren anders
Bei einem IPO wird das Wachstumspotenzial des Unternehmens im Rahmen eines umfangreichen Vermarktungsprozesses herausgestellt. Investmentbanken erstellen detaillierte Analystenstudien, welche die Geschäftsaussichten und das Wertsteigerungspotenzial des Börsenneulings in den Himmel loben. Denn bei einem IPO ist die Bank unmittelbar an der Platzierung beteiligt: Ein höheres Emissionsvolumen führt bei einer prozentualen Vergütung zu höheren Gebühren. Eine höhere Bewertung führt entsprechend zu Mehreinnahmen, weshalb die Banken daran interessiert sind, den Börsenneuling möglichst in einem guten Licht darzustellen.
Anders als bei einem IPO handelt es sich bei einem Spin-Off nicht um einen orchestrierten Verkauf mit dem Ziel, den höchstmöglichen Preis beim Publikum zu erreichen. Ein Spin-Off ist die Abspaltung eines Geschäftsbereichs aus einem bestehenden Konzern und dessen Verselbstständigung als autonomes, börsennotiertes Unternehmen. Somit ist die Ausgangslage eine ganz andere: Bei einem Spin-Off ohne Kapitalaufnahme entfällt dieser direkte Zusammenhang zwischen Emissionspreis und Platzierungsprovision. Entsprechend gering ist der Anreiz für Investmentbanken, das «Coverage» (Abdeckung) der Spin-Off-Aktien aufzunehmen. Die geringe Durchleuchtung und das entsprechende Desinteresse sorgen nach der Abspaltung für Ineffizienzen und in vielen Fällen für günstige Preise.
Gleichzeitig hat das Management des Spin-Off-Unternehmens in der Regel kein Interesse, einen möglichst hohen Eröffnungskurs zu erzielen. Da die Vergütung des Managements über Aktien und Aktienoptionen häufig an die langfristige Kursentwicklung gekoppelt ist, kann vielmehr ein niedriger Einstiegskurs im Interesse der Unternehmensleiter liegen. Entsprechend kommt es nicht selten vor, dass sich das neue Management vor der Abspaltung nur zurückhaltend oder überhaupt nicht zu den Perspektiven des eigenständigen Unternehmens äussert.
Somit ist ein Spin-Off kein Verkaufsprozess an neue Investoren. Bei einem klassischen Spin-Off werden die Aktien des abgespaltenen Unternehmens an die bestehenden Aktionäre der Muttergesellschaft verteilt. Die Aktionäre erhalten damit plötzlich ein eigenständiges Unternehmen in ihrem Depot – unabhängig davon, ob sie dieses Unternehmen ursprünglich besitzen wollten.
Genau daraus entsteht eine fundamentale Asymmetrie zum IPO. Beim IPO entscheidet ein Investor bewusst, ob er eine Aktie zum angebotenen Preis kaufen möchte. Beim Spin-Off besitzt der Aktionär die Aktie zunächst, weil er Aktionär der Muttergesellschaft ist. Erst anschliessend entscheidet er, ob er sie behalten oder verkaufen möchte.
Das kann zu technischen oder «Forced Selling»-Situationen führen. Institutionelle Anleger haben oft kein Mandat für eine Beteiligung an der neuen Gesellschaft, der Spin-Off passt nicht in ihre Benchmark oder der Wert ist zunächst zu klein, um ihn im Portfolio zu rechtfertigen. Weitere interessante Besonderheiten und Unterschiede von Spin-Offs gegenüber IPOs sind in der unten stehenden Tabelle aufgelistet:
IPO vs. Spin-Off – zwei grundsätzlich unterschiedliche Transaktionen
| IPO | Spin-Off | |
|---|---|---|
| Grundprinzip | Bestehende oder neu ausgegebene Aktien werden an neue Investoren verkauft | Aktien der Spin-Co werden an die bestehenden Aktionäre verteilt |
| Erlös für die Muttergesellschaft | Ja – bestehende Aktien werden verkauft; bei Kapitalerhöhung zusätzlich neues Kapital | Nein – die Muttergesellschaft erhält keinen Verkaufserlös |
| Preisfindung | Aktive Preisbildung im Rahmen des IPO-Prozesses | Marktpreis entsteht nach der Separation |
| Equity Story | Vor dem IPO intensiv entwickelt und potenziellen Investoren präsentiert | Muss nach der Separation zunächst am Kapitalmarkt etabliert werden |
| Investor Marketing | Intensive Investor Education, Roadshow und Analysten-kommunikation | Kein vergleichbarer Verkaufsprozess gegenüber neuen Investoren |
| Abhängigkeit vom IPO-Fenster | Hoch | Deutlich geringer |
| Steuerliche Behandlung | Verkaufserlöse können steuerpflichtig sein | In vielen Jurisdiktionen steuerneutral für Muttergesellschaft und Aktionäre |
| Aktionärsabstimmung | Grundsätzlich erforderlich | In vielen Jurisdiktionen nicht zwingend erforderlich |
| Ausgangssituation für den Investor | Kauf einer aktiv vermarkteten Equity Story | Erhalt von Aktien eines eigenständigen Unternehmens, dessen Wert zunächst neu ermittelt werden muss |
| Potenzielle Ineffizienz | Wachstum und Qualität sind häufig bereits in der IPO-Bewertung berücksichtigt | Mögliche Diskrepanz zwischen Verkaufsdruck und fundamentalem Wert |
| Potenzielle Renditetreiber | Wachstum muss die bereits hohen Erwartungen übertreffen | Forced Selling → Discovery → operative Verbesserung → Re-Rating mit höheren Kursen |
Quelle: BCG, Keynote
Die aktuelle IPO-Welle macht den Unterschied besonders interessant
Die aktuelle Marktsituation verdeutlicht diesen strukturellen Unterschied. Bei einem IPO konkurrieren neue Aktien um das Kapital der Investoren. So kommen die attraktivsten Unternehmen typischerweise dann an den Markt, wenn die Nachfrage besonders hoch ist. Bei Spin-Offs ist die Situation umgekehrt. Anders als ein IPO kann ein Spin-Off auch unter unfreundlichen Aktienmarktbedingungen Sinn ergeben.
Anleger bekommen Aktien der Spin-Off-Gesellschaft als Sachdividenden geschenkt. Gleichzeitig sind die Transaktionen vergleichsweise klein. Selbst im Rekordjahr 2025 lag das Median-Transaktionsvolumen lediglich bei rund 3.3 Milliarden US-Dollar (siehe Grafik unten). Quelle: Trivariate Research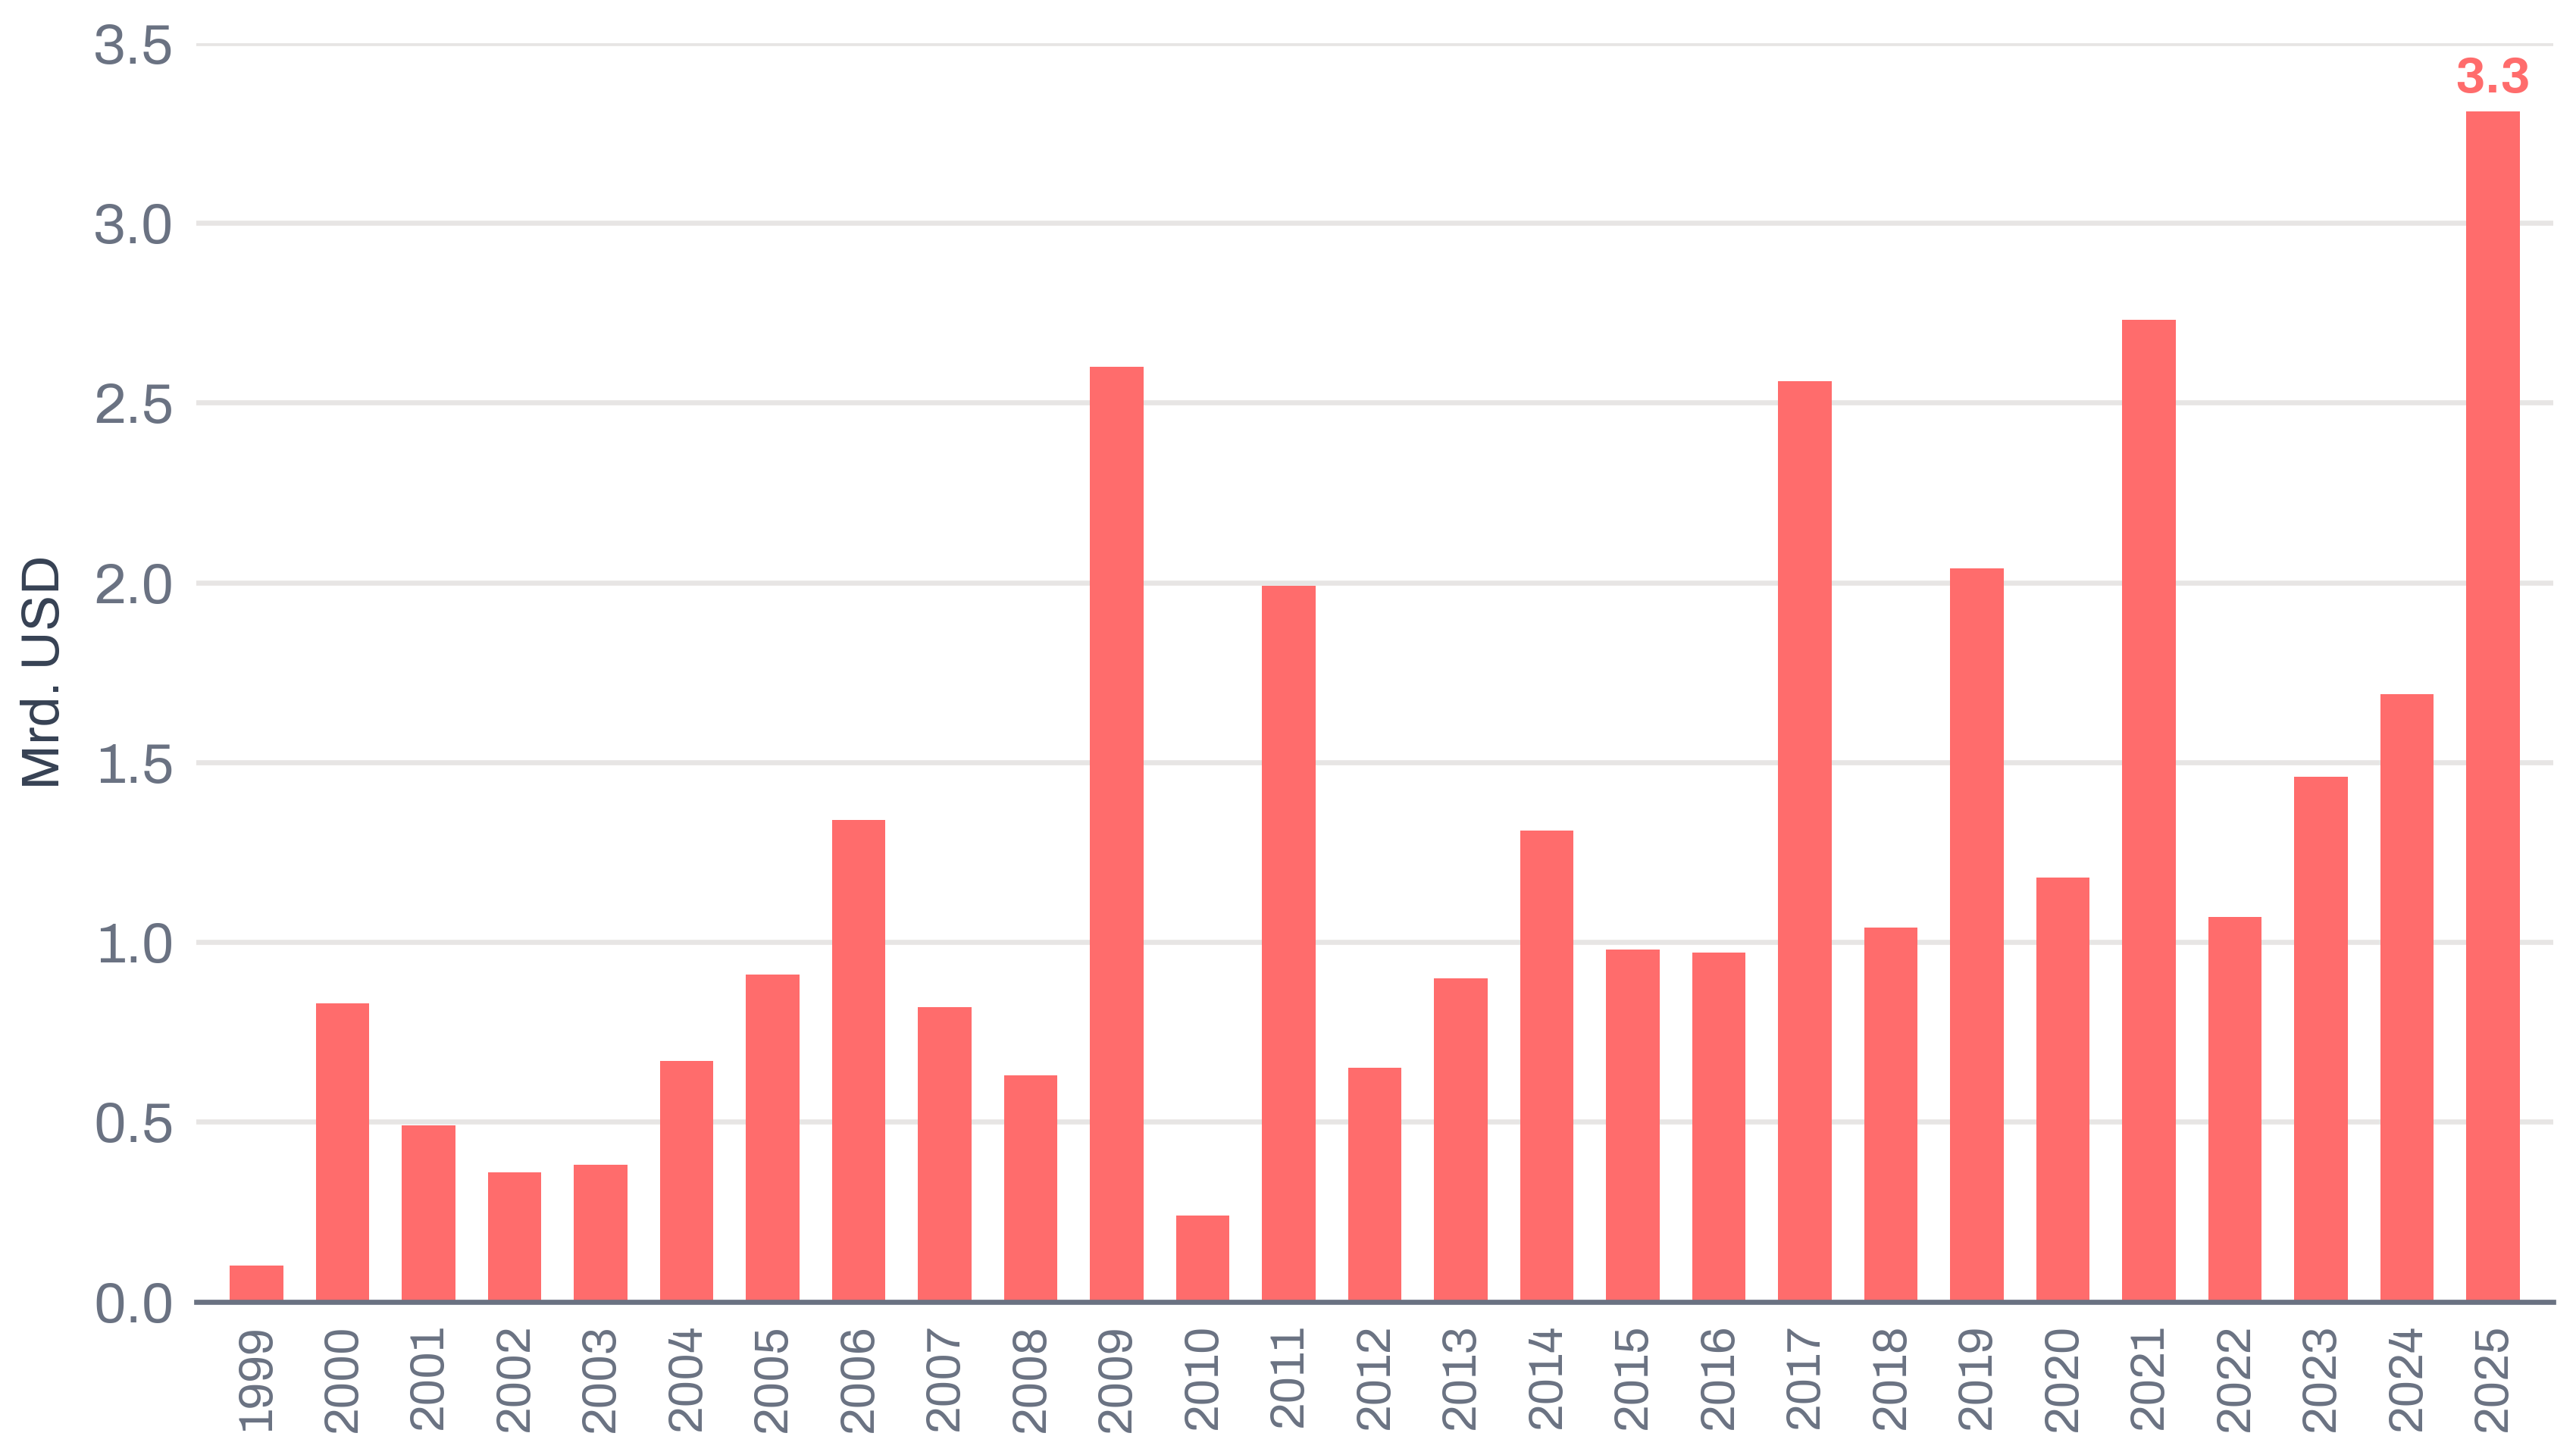
Noch interessanter ist die relative Grösse der abgespaltenen Unternehmen:
- rund 13% der Marktkapitalisierung bei Large Caps
- rund 20% bei Mid Caps
- mehr als 25% bei Small- und Micro-Caps
Das bedeutet: Ein Spin-Off ist immer nur ein Teil des bisherigen Unternehmens. Gerade deshalb kann der neue Börsenwert zunächst zu tief erscheinen, um für viele institutionelle Investoren relevant zu sein. Vielmehr entsteht eine Situation, in der ein relativ kleiner, neu börsennotierter Unternehmensteil zunächst seine neue Aktionärsbasis finden muss. Während IPOs Kapital und Wettbewerb in attraktive Wachstumsbereiche hineinziehen, entstehen bei Spin-Offs häufig zunächst Ineffizienzen durch die Veränderung der Eigentümerstruktur.
Was sagt die historische Spin-Off-Performance?
Was passiert nach dem Spin-Off? Genau diese Frage steht seit fünf Dekaden im Mittelpunkt der empirischen Forschung. Die wissenschaftliche Evidenz mehrerer, langfristiger Studien belegt, dass Spin-Offs regelmässig besser abschneiden als der Gesamtaktienmarkt.
Die jüngste Analyse von Trivariate Research von Spin-Offs von 1999 bis 2024 bestätigt diese These. Wie andere Untersuchungen zeigt auch diese das bemerkenswerte Muster des «Spin-Off-Effektes»: Spin-Offs entwickeln sich in den ersten Handelstagen nach der Abspaltung wegen dem eingangs erklärten Verkaufsdruck (u.a. durch Indexfonds) häufig schwächer. Danach verändert sich das Bild. Über den Zeitraum der ersten 24 Monate liegt die historische durchschnittliche Outperformance der Spin-Offs gegenüber dem S&P 500 bei ungefähr 11 Prozentpunkten (siehe Grafik unten). Die Outperformance der verbleibenden Muttergesellschaft lag seit 1999 über den gleichen Zeitraum bei rund 6%. Quelle: Trivariate Research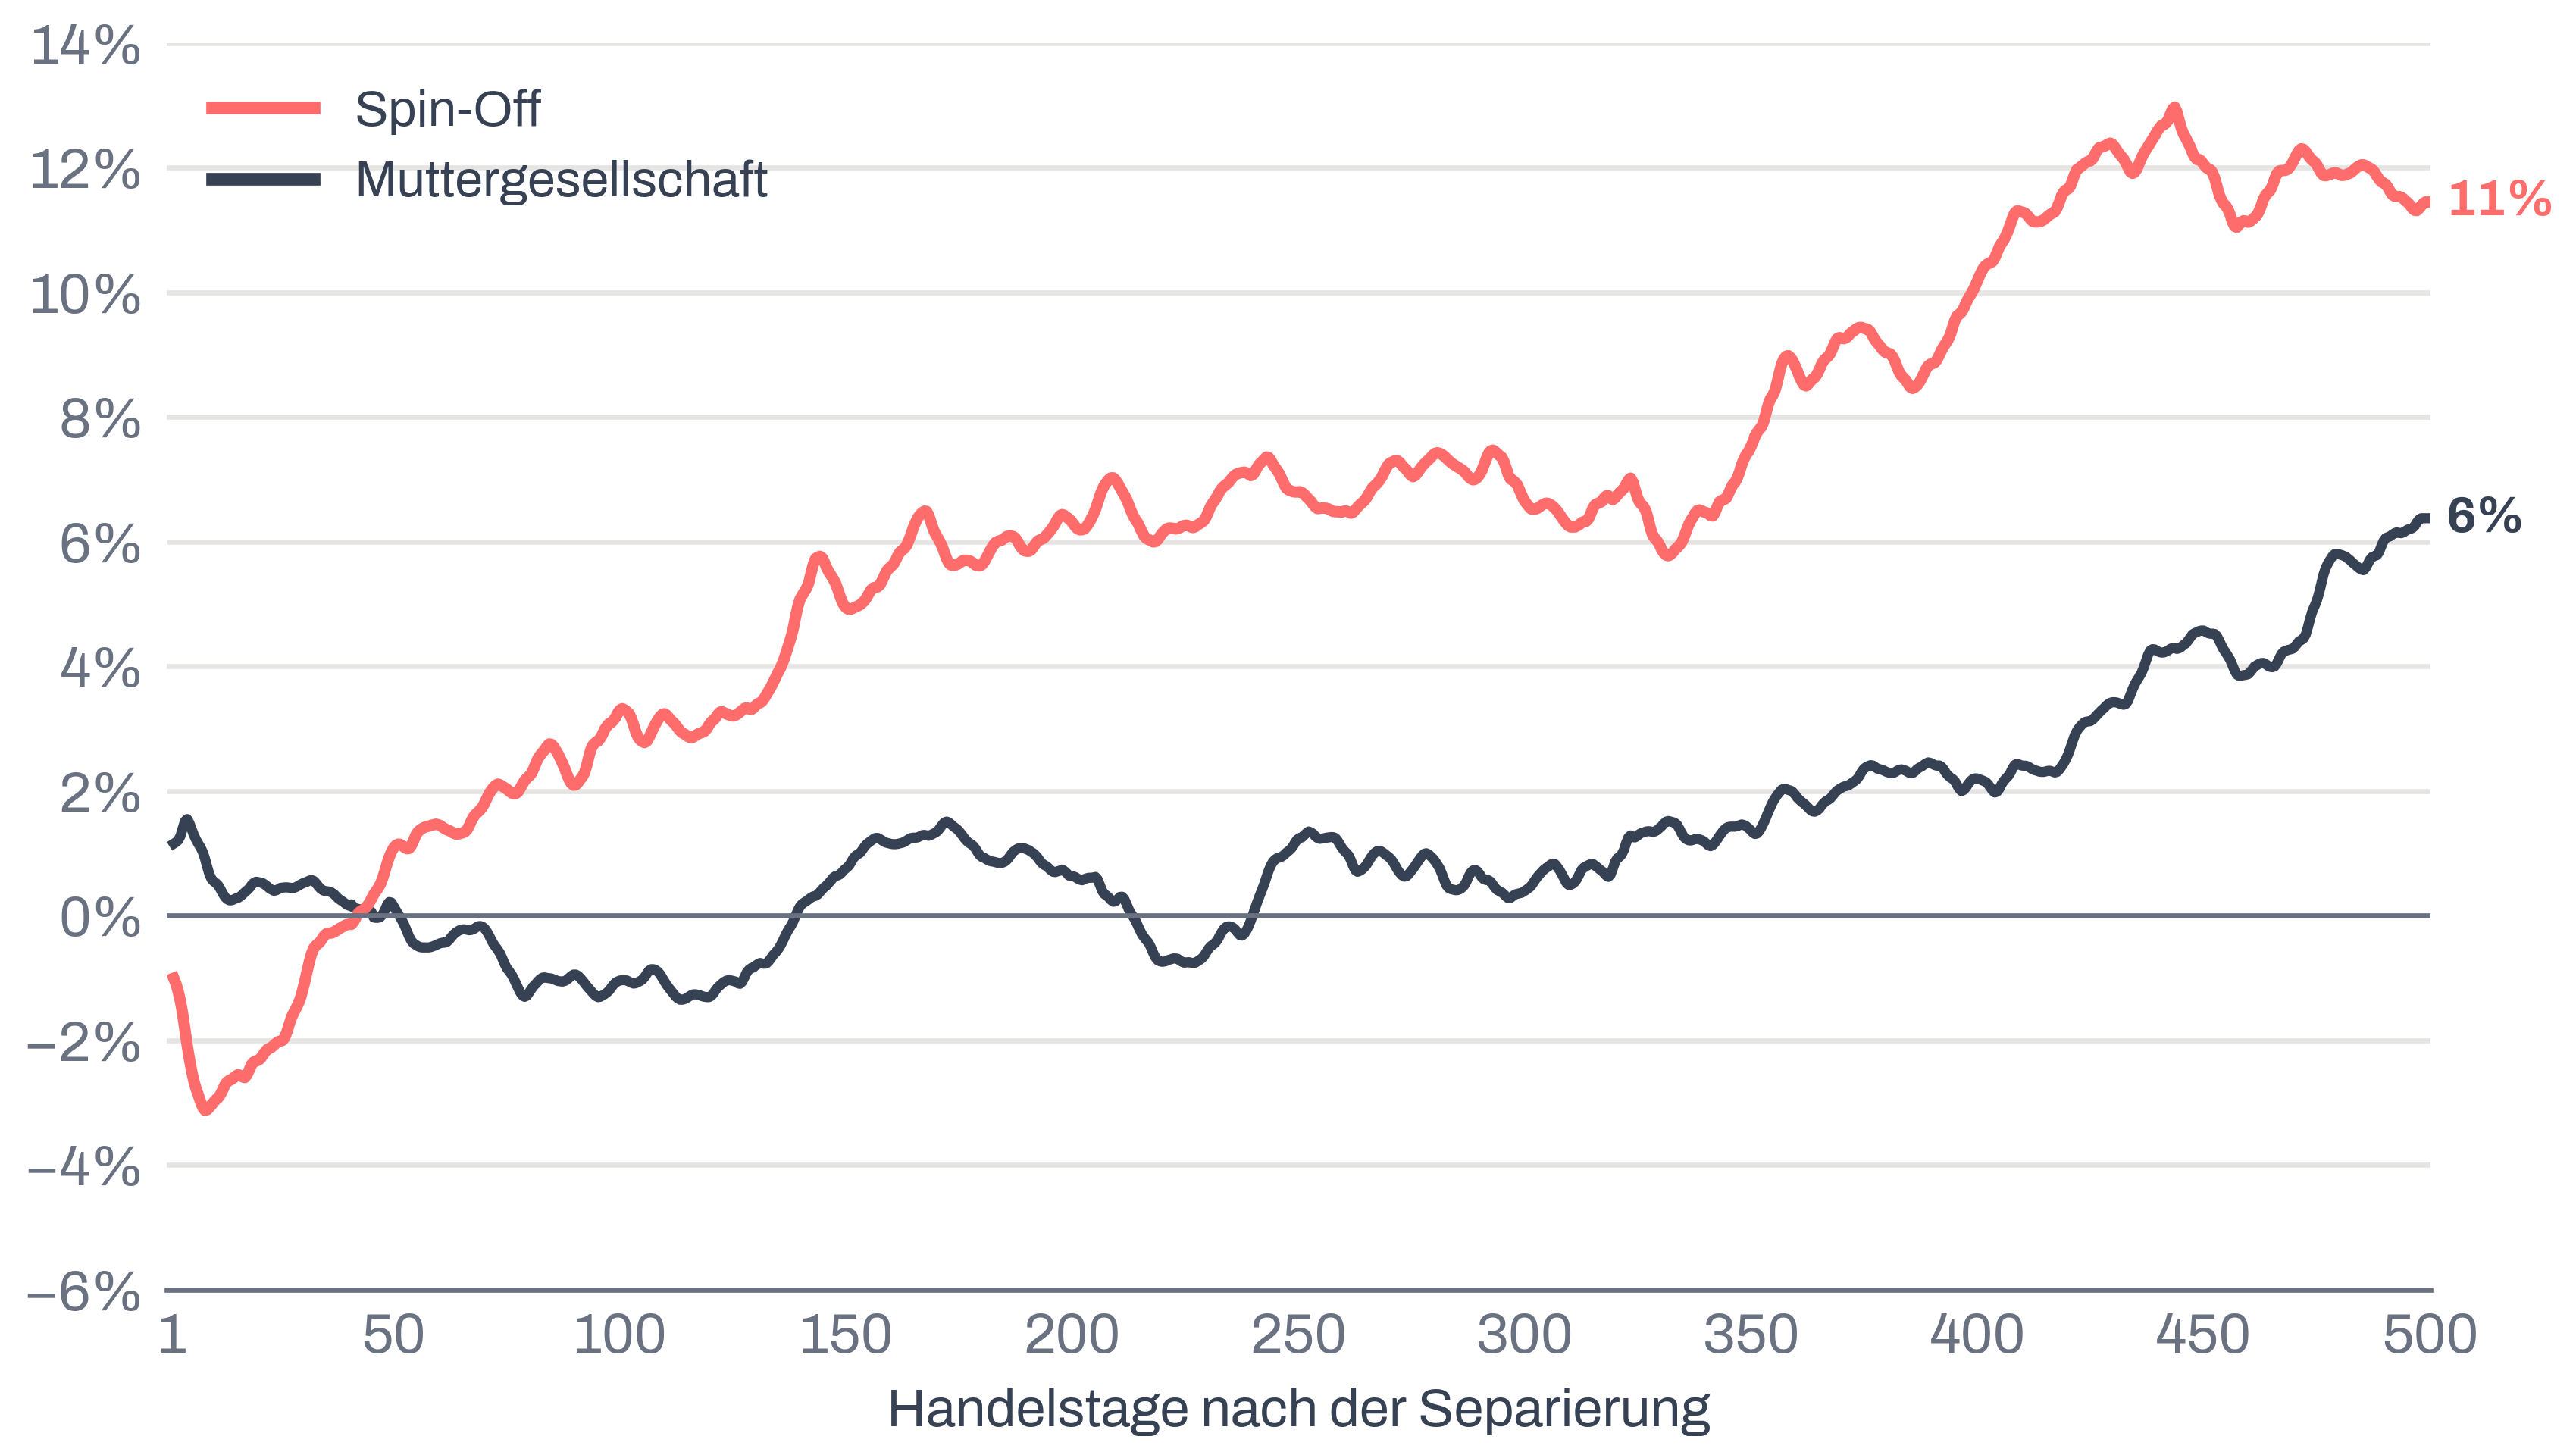
Spin-Offs übertreffen den breiten Aktienmarkt langfristig, weil sie häufig eine Kombination aus strukturellen Ineffizienzen, verbesserten operativen Anreizen und einer Neubewertung durch den Kapitalmarkt aufweisen. Die Überrendite entsteht dabei nicht automatisch, sondern durch mehrere potenzielle Werttreiber, die sich im Zeitverlauf entfalten.
Fazit:
Die aktuelle IPO-Welle zeigt, wie gross die Bereitschaft des Kapitalmarktes ist, Kapital in Unternehmen mit hohen Wachstumserwartungen zu investieren. SpaceX, Anthropic und OpenAI stehen dabei exemplarisch für eine neue Generation von Mega-IPOs. Gleichzeitig dürfte die Zahl der Unternehmen steigen, welche versuchen, dieses für sie vermeintlich günstige Kapitalmarktfenster zu nutzen. Damit wächst jedoch auch das Angebot an Aktien – insbesondere in den Bereichen, in denen bereits hohe Bewertungen und hohe Wachstumserwartungen bestehen.
Spin-Offs funktionieren strukturell anders. Hier wird kein Unternehmen aktiv an neue Investoren verkauft. Die Aktien des abgespaltenen Unternehmens werden an bestehende Aktionäre verteilt. Während ein IPO der Kapitalbeschaffung dient, setzen Spin-Offs verborgenes operatives Potenzial frei, indem sie dem Management Gestaltungsfreiheit über ihr Unternehmen gewähren. Die Auflösung einer ineffizienten Geschäftsstruktur und die Fokussierung auf das Kerngeschäft kann Werte freisetzen, Kurssteigerungen sind quasi «vorprogrammiert». Im Gegensatz zu IPOs, die für Anleger ein erhebliches Risiko bergen, handelt es sich bei Spin-Offs in der Regel um bewährte Unternehmen mit funktionierenden Geschäftsmodellen und damit um weniger risikobehaftete Investitionen.
Die Historie belegt, dass sich Investitionen in IPOs in aller Regel nicht lohnen, in Spin-Offs hingegen schon. Spin-Offs können überdurchschnittliche Renditen erzielen, getrieben von einer fokussierteren Unternehmensführung, anfänglichen Bewertungsineffizienzen, einer stärkeren Ausrichtung der Managementanreize im Einklang mit allen Aktionären und grösserer unternehmerischer Freiheit für Innovationen. Anlagetechnisch ist daher die Substanz der Spin-Offs dem vorübergehenden Glamour der IPOs vorzuziehen. Spin-Offs sind daher das deutlich attraktivere IPO.